
Налоги для салонов красоты в 2027 году: что изменится и сколько придётся платить
Налоговые каникулы заканчиваются, лимит для патента снижается, а предпринимателям на УСН нужно следить за выручкой. Разбираем изменения на примерах салонов красоты и частных мастеров.
С 1 января 2027 года предпринимателей ждут изменения в налогах. Новые ИП больше не смогут рассчитывать на налоговые каникулы, лимит доходов для патента снизится до 15 млн рублей, а владельцам бизнеса на УСН придётся внимательнее следить за выручкой.
Разбираемся, какие изменения затронут салоны красоты, барбершопы, студии маникюра и частных мастеров. На примерах покажем, что стоит пересчитать уже в октябре, чтобы новые расходы не стали неожиданностью в январе.
Налоговые каникулы заканчиваются: кто начнёт платить с января
Представьте: мастер маникюра впервые зарегистрировал ИП в марте 2026 года. В его регионе для бытовых услуг действуют налоговые каникулы, поэтому предприниматель применяет нулевую ставку по УСН.
Обычно налоговые каникулы позволяют новым ИП пользоваться ставкой 0% в течение двух налоговых периодов. Но действующее федеральное законодательство предусматривает окончание этой льготы 31 декабря 2026 года.
Что это означает для мастера: если налоговые каникулы не продлят, с января 2027 года ему придётся платить налог по обычной или действующей региональной пониженной ставке.
Посчитаем на условном примере.
Мастер работает на УСН «Доходы» со ставкой 6%. Его годовая выручка – 2 400 000 рублей.
| Показатель | С налоговыми каникулами | Без каникул |
|---|---|---|
| Годовая выручка | 2 400 000 ₽ | 2 400 000 ₽ |
| Ставка УСН | 0% | 6% |
| Начисленный налог до уменьшения на взносы | 0 ₽ | 144 000 ₽ |
144 000 рублей – это не обязательно сумма, которую мастер перечислит в бюджет. ИП может уменьшать налог по УСН на предусмотренные законом страховые взносы. Если сотрудников нет, уменьшение может достигать 100% начисленного налога в пределах допустимых сумм.
Что сделать сейчас: проверьте, действуют ли для вашего вида деятельности налоговые каникулы или региональные пониженные ставки. Затем рассчитайте налог на 2027 год с учётом страховых взносов.
Патент: лимит доходов снизится до 15 млн рублей
Патентная система налогообложения популярна среди предпринимателей в сфере красоты. Она позволяет платить заранее рассчитанную стоимость патента, а не процент от фактической выручки. Но применять её можно только при соблюдении установленных условий.
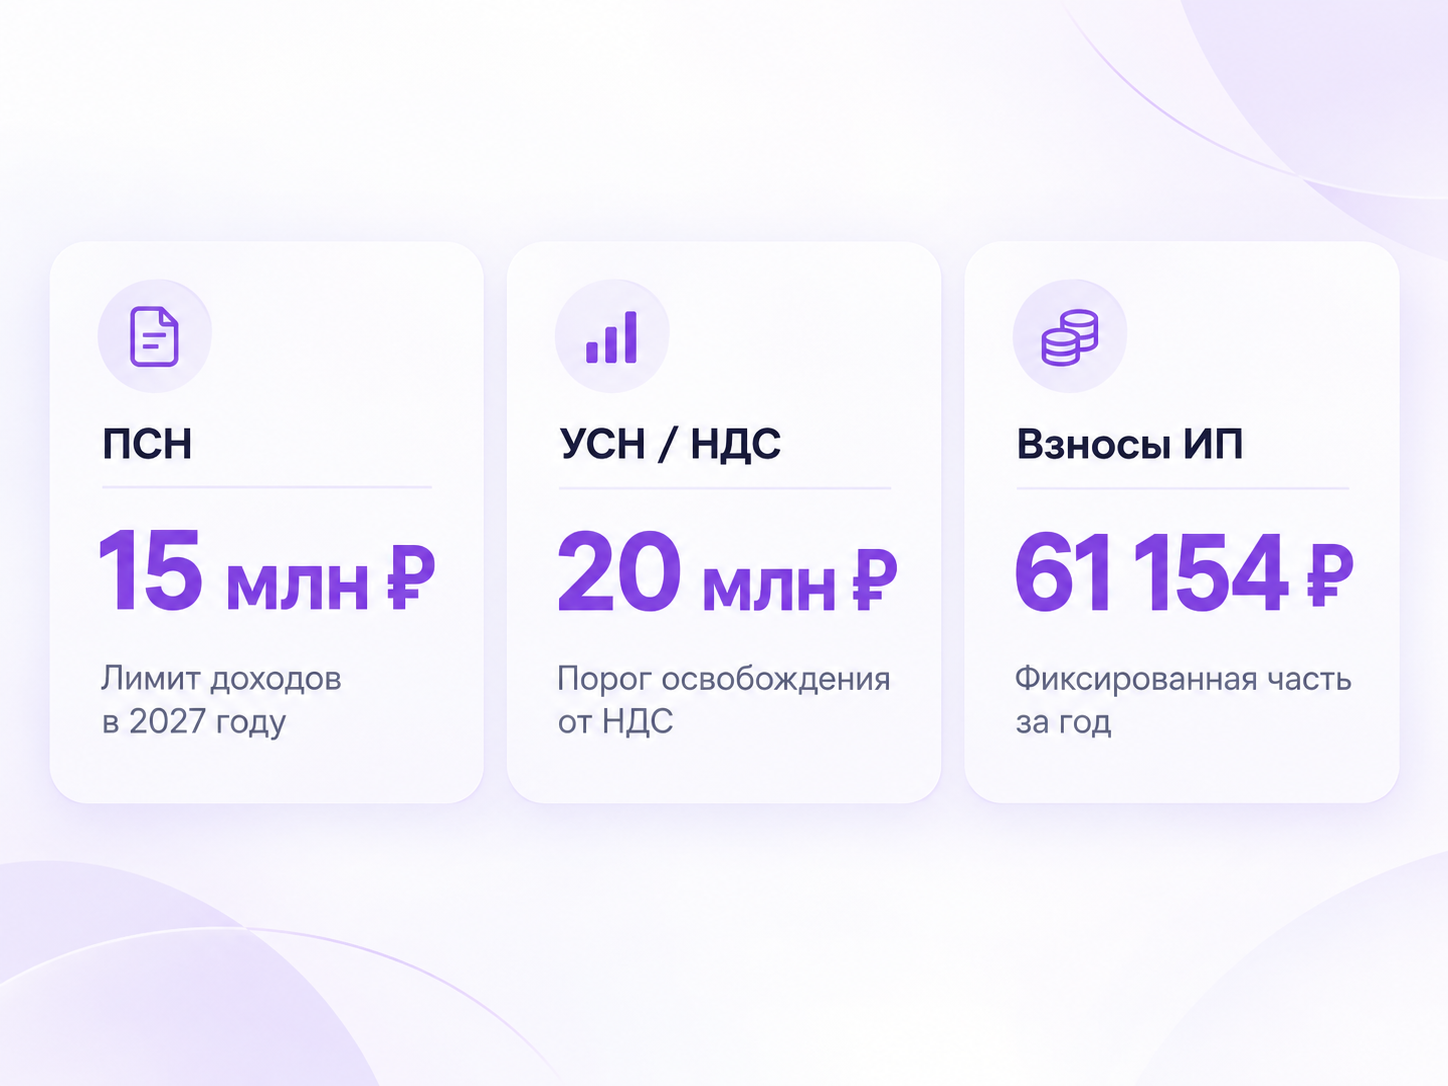
С 2027 года предельный доход для ПСН снижается с 20 до 15 млн рублей.
Пример. У предпринимателя два салона красоты. За 2026 год он получил 16,8 млн рублей дохода.
Для патента в 2027 году это уже проблема: доход превышает новый лимит в 15 млн рублей. Предпринимателю нужно заранее определить, какой налоговый режим он сможет применять вместо ПСН.
А если доход составил 12 млн рублей? Сам по себе новый лимит не мешает продолжить работу на патенте. Но необходимо соблюдать и остальные условия, в том числе ограничения по численности работников и видам деятельности.
При совмещении ПСН и УСН для проверки лимита учитываются доходы по обоим режимам.
Что сделать сейчас: посчитайте доход за 2026 год и спрогнозируйте поступления до декабря. Если показатель приближается к 15 млн рублей, обсудите с бухгалтером переход на другой режим и его стоимость.
НДС на УСН: порог в 20 млн рублей сохраняется
Для предпринимателей на упрощённой системе есть и хорошая новость: порог доходов для освобождения от НДС сохранён на уровне 20 млн рублей на 2027–2029 годы.
Это значит, что салон на УСН с доходом за 2026 год не более 20 млн рублей сможет продолжить работу без уплаты НДС в 2027 году при соблюдении остальных условий.
Но если доход превысит лимит, возникнет обязанность исчислять НДС.
Пример. У салона красоты три направления: парикмахерские услуги, маникюр и косметические услуги. Собственник прогнозирует следующие поступления за 2026 год:
| Направление | Годовой доход |
|---|---|
| Парикмахерские услуги | 9 600 000 ₽ |
| Маникюр | 6 400 000 ₽ |
| Косметические услуги | 4 800 000 ₽ |
| Всего | 20 800 000 ₽ |
Суммарный доход превышает 20 млн рублей. Если салон работает на УСН и эти поступления учитываются как доход для целей налогообложения, с января 2027 года ему нужно будет исчислять НДС.
В зависимости от условий бизнеса можно применять специальные ставки 5% или 7% без вычета входного НДС либо общую ставку 22% с возможностью вычетов.
Например, при облагаемой реализации на 1 млн рублей без НДС ставка 5% означает 50 000 рублей начисленного НДС. Это упрощённый пример, без учёта авансов и других особенностей расчёта.
Для салона, который работает преимущественно с физическими лицами, дополнительные налоги могут повлиять на прибыль или стоимость услуг.
Что сделать сейчас: сравните два сценария финансового плана – без НДС и с НДС. Проверьте, какую часть дополнительных расходов бизнес сможет покрыть за счёт прибыли и потребуется ли корректировка цен.
Страховые взносы: ещё одна сумма в бюджете
Даже во время налоговых каникул ИП обязан платить страховые взносы за себя, если для него не предусмотрено специальное освобождение.
В 2027 году фиксированные взносы ИП составят 61 154 рубля. Дополнительно действует взнос 1% с дохода свыше 300 000 рублей в пределах установленного максимума.
Пример. Частный бровист зарегистрирован как ИП. За год он получает 1 800 000 рублей дохода.
Его взносы за себя за 2027 год при таком доходе составят:
- Фиксированная часть – 61 154 ₽.
- Дополнительный взнос – (1 800 000 − 300 000) × 1% = 15 000 ₽.
- Всего – 76 154 ₽.
Эту сумму нужно учитывать при планировании финансов, даже если предприниматель работает без сотрудников.
Для салонов с наёмными работниками добавляются страховые взносы с выплат персоналу. Их размер зависит от применяемых тарифов и наличия льгот.
Заполните форму, чтобы скачать документ, чек-лист или инструкцию от команды CRM Арника
Как подготовить салон к налогам 2027 года: пять действий до декабря
Изменения в налогах не означают, что нужно срочно повышать цены. Сначала стоит понять, как они повлияют на конкретный бизнес.
Шаг 1. Посчитайте доход с начала года.
Соберите данные по услугам, продажам косметики, сертификатам и другим поступлениям. Сверьте их с бухгалтерским и банковским учётом. Для налоговых лимитов важны правила признания доходов, а не просто сумма оказанных услуг в расписании.
Шаг 2. Спрогнозируйте выручку за ноябрь и декабрь.
В бьюти-бизнесе конец года может быть особенно активным. Поэтому прогноз на основе только среднего месяца способен оказаться неточным. Используйте прошлогоднюю динамику и текущие записи, но учитывайте, что запись на услугу ещё не означает получение дохода.
Шаг 3. Рассчитайте налоговую нагрузку на 2027 год.
Учитывайте выбранный режим, региональные ставки, страховые взносы, сотрудников и возможную обязанность платить НДС. Для сравнения режимов лучше привлечь бухгалтера.
Шаг 4. Проверьте прибыльность услуг.
Допустим, маникюр стоит 2 000 рублей. Из этой суммы салон оплачивает работу мастера, материалы, аренду и другие расходы. Если налоговая нагрузка вырастет, прибыль с процедуры может уменьшиться.
Посчитайте, какие услуги дают бизнесу наибольший вклад в прибыль и какие расходы можно сократить без ухудшения качества.
Шаг 5. Подготовьте финансовый план на первый квартал.
Налоги и страховые взносы нужно платить независимо от того, насколько удачным окажется январь. Поэтому полезно заранее определить резерв и спланировать платежи.
Как в этом поможет CRM «Арника»
Чтобы принимать финансовые решения, собственнику нужны актуальные данные о работе салона.
В CRM «Арника» можно анализировать выручку, продажи, загрузку сотрудников и другие показатели работы бизнеса. Это помогает увидеть динамику, оценить результаты разных направлений и подготовить финансовый прогноз.
При этом CRM не заменяет бухгалтерскую систему: налоговую базу, право на льготы и суммы обязательных платежей необходимо определять по данным налогового учёта.
Проверьте финансовые показатели салона в Арнике, чтобы планировать 2027 год на основе цифр, а не предположений.
Посмотреть возможности Арники